Wio Personal
- 536.00المراجعات
- 4.5
- المطوّر
- Wio Bank PJSC
- تاريخ الإصدار
- 16/04/2023
لقطات الشاشة
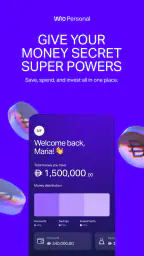
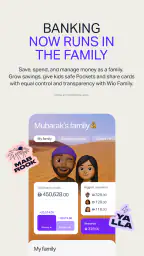
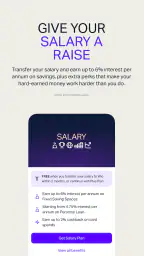
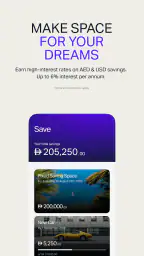
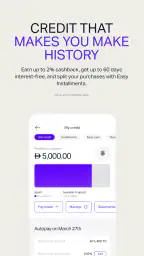
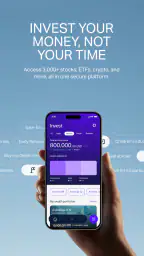
إذا كنت تبحث عن تطبيق يساعدك على متابعة أموالك من الهاتف بدل التنقل بين الخدمات المصرفية المتفرقة، فقد يكون Wio Personal نقطة بداية مريحة. هذا تطبيق مالي من تطوير Wio Bank PJSC، ومتاح مجانًا، وفكرته الأساسية أن يمنحك مكانًا واحدًا لرؤية أموالك وإدارتها والعمل على تنميتها. بعد تجربتي له، وجدته أقرب إلى أداة يومية منظمة منه إلى تطبيق مصرفي تقليدي يكتفي بعرض الرصيد.
أكثر ما أعجبني هو أن التجربة لا تبدأ بوعد معقد أو إعدادات كثيرة، بل بفكرة واضحة: افتح التطبيق، تعرّف إلى وضعك المالي، ثم اتخذ خطوة عملية. ومع ذلك، لا أراه مناسبًا للجميع. من يريد خدمة مالية شديدة البساطة لمتابعة رصيد واحد فقط قد يجد واجهته أوسع من حاجته، ومن يتوقع أن يتحول التطبيق تلقائيًا إلى مستشار شخصي كامل قد يحتاج إلى ضبط توقعاته.
ماذا أتوقع عند فتح Wio Personal لأول مرة؟
التطبيق مصنف ضمن الشؤون المالية، وهذا يصفه بدقة أكثر من اعتباره مجرد محفظة أو آلة حاسبة للمصروفات. هو مساحة للتعامل مع المال بطريقة أكثر شمولًا، ولذلك من الطبيعي أن ترى أمامك أكثر من نوع من المعلومات والخيارات. هذه النقطة مفيدة للمستخدم الذي يريد بناء صورة أوضح عن أمواله، لكنها قد تبدو مزدحمة قليلًا إذا كنت تفتح تطبيقًا ماليًا لأول مرة.
قبل التثبيت، من المفيد معرفة أن التطبيق مناسب للأجهزة التي تعمل بنظام أندرويد 7.0 أو أحدث، وتصنيفه العمري PEGI 3. الإصدار الحالي هو 1.72.1، وقد صدر التطبيق في 16 أبريل 2023. هذه التفاصيل لا تغير طريقة الاستخدام، لكنها تساعدك على معرفة ما إذا كان هاتفك مؤهلًا قبل أن تبدأ.
يحمل التطبيق تقييمًا متوسطه 4.5 من المستخدمين، مع نحو 5.9 آلاف تقييم، كما وصل إلى أكثر من 500 ألف تثبيت. بالنسبة لي، هذه أرقام تعطي انطباعًا بأن التجربة ليست هامشية أو موجهة إلى عدد محدود جدًا من الناس، لكنها لا تعني أن التطبيق سيكون مناسبًا لكل أسلوب مالي. التقييم العام لا يغني عن التفكير في احتياجاتك أنت.
في الاستخدام اليومي، لا أنصح بأن تفتح Wio Personal بلا هدف ثم تتنقل عشوائيًا بين الشاشات. الأفضل أن تبدأ بسؤال واحد: هل أريد معرفة وضعي المالي الحالي، أم إدارة أموالي، أم التفكير في تنميتها؟ عندما تحدد الهدف، تصبح الخيارات أسهل في الفهم، وتقل فرصة أن تشعر بأن التطبيق يعرض عليك أشياء أكثر مما تحتاج.
لمن أراه مناسبًا؟
أرشحه خصوصًا لمن يريد الانتقال من التعامل المالي المتناثر إلى متابعة أكثر انتظامًا. إذا كنت تستخدم خدمة لمراقبة الرصيد، وأخرى للتخطيط، وتكتب بعض الملاحظات يدويًا عن أهدافك، فقد تجد أن جمع هذه النظرة في تطبيق واحد يوفر عليك وقتًا ذهنيًا. كذلك يناسب الشخص الذي يريد أن يجعل مراجعة أمواله عادة قصيرة بدل تأجيلها إلى نهاية الشهر.
أما إذا كنت لا تريد سوى معرفة رصيد حسابك بسرعة، فقد يكون تطبيق البنك التقليدي كافيًا وأبسط. كذلك لا أراه الخيار الأول لمن يفضل إدارة كل شيء نقدًا ولا يحتاج إلى متابعة رقمية مستمرة. قيمة Wio Personal تظهر عندما تكون مستعدًا لاستخدامه كجزء من روتينك، لا عندما تثبته ثم تنتظر منه أن يرتب حياتك المالية وحده.
كيف أبدأ الإعداد من دون ارتباك؟
بعد التثبيت، أتعامل مع الإعداد الأولي بهدوء ولا أضغط على كل خيار لمجرد أنه ظاهر أمامي. أقرأ كل شاشة، وأتأكد من أنني أفهم الغرض من الخطوة قبل المتابعة. في التطبيقات المالية، السرعة ليست ميزة دائمًا؛ فالمعلومات التي تدخلها أو الحسابات التي تختار ربطها تؤثر في مدى فائدة الصورة التي ستراها لاحقًا.
أنصحك بأن تجهز مسبقًا البيانات التي قد تحتاجها لفتح حساب أو إكمال التحقق، وأن تستخدم اسمك وبياناتك الحقيقية كما تظهر في مستنداتك الرسمية. إذا توقفت في مرحلة التحقق، لا تكرر المحاولة عشوائيًا؛ راجع الحقول حرفيًا وتأكد من وضوح المستندات أو المعلومات المطلوبة. هذه نصيحة عامة للاستخدام المسؤول، وليست وعدًا بأن كل حالة ستسير بالطريقة نفسها.
من الأفضل أيضًا أن تنشئ طريقة دخول يمكنك تذكرها من دون كتابتها في مكان مكشوف. لا تتعامل مع التطبيق كأنه تطبيق تسوق عادي، لأن الوصول إليه مرتبط بمعلومات مالية. وإذا كنت تستخدم هاتفًا مشتركًا أو تتركه بلا قفل، فابدأ بتأمين الجهاز نفسه قبل الاعتماد على أي تطبيق مالي.
أثناء الإعداد، لا تتخذ قرارات مالية كبيرة لمجرد أن التطبيق يعرض لك خيارًا جديدًا. مهمتك الأولى هي إكمال الوصول وفهم الواجهة. بعد ذلك يمكنك العودة إلى الخيارات المتعلقة بالإدارة أو تنمية الأموال عندما تكون في حالة ذهنية أفضل، بدل اتخاذ قرار سريع بين إشعارات متعددة أو شاشات تعريفية.
أول نجاح حقيقي: من الرؤية إلى خطوة مفيدة
أول إنجاز لا ينبغي أن يكون مجرد فتح الحساب. بالنسبة لي، النجاح الحقيقي هو أن تصل إلى شاشة تمنحك فهمًا واضحًا لوضعك، ثم تستخدم هذه المعرفة في تصرف صغير قابل للتنفيذ. قد يكون ذلك مراجعة ما لديك، أو ترتيب طريقة متابعتك للمال، أو تحديد هدف تريد الرجوع إليه بانتظام.
جرّب سيناريو بسيطًا: تخيل أنك استلمت دخلك، ولديك فواتير قريبة ومبلغ تريد الاحتفاظ به لهدف لاحق. بدل أن تنفق بصورة تلقائية، افتح التطبيق في بداية الأسبوع، راجع الصورة العامة، ثم قرر ما الذي يجب أن يبقى متاحًا وما الذي لا ينبغي لمسه. بعد أيام، عد إلى التطبيق لترى إن كان سلوكك الفعلي يطابق الخطة التي وضعتها. قيمة هذه العملية ليست في كثرة الضغط على الأزرار، بل في تحويل المال من فكرة مبهمة إلى قرارات متتابعة.
نصيحتي العملية هي أن تجعل المراجعة قصيرة ومحددة. لا تبدأ بجلسة طويلة لتحليل كل شيء. اختر سؤالًا واحدًا مثل: ما المبلغ الذي أستطيع استخدامه بأمان هذا الأسبوع؟ أو: هل ما زلت أسيرًا نحو الهدف الذي حددته؟ عندما تحصل على إجابة مفهومة، توقف. الاستخدام المنتظم القصير أفضل من جلسة نادرة مرهقة.
هناك فائدة أخرى لا تظهر من الوصف المختصر للتطبيق: المعلومة المالية لا تصبح مفيدة إلا عندما تقود إلى قرار واضح. لذلك لا تقيس نجاحك بعدد الشاشات التي زرتها، بل بقدرتك على معرفة ما ستفعله بعد إغلاق التطبيق. هذه طريقة تجعل Wio Personal أداة عملية بدل أن يتحول إلى لوحة أرقام تفتحها بدافع الفضول.
أين قد يختلط الأمر على المستخدم الجديد؟
أكثر نقطة تحتاج إلى انتباه هي الفرق بين رؤية المال وإدارته وتنميته. هذه ليست أفعالًا متطابقة. رؤية الوضع المالي تساعدك على الفهم، وإدارته تعني تنظيم استخدامك له، أما تنميته فتتعلق بقرارات تحمل مسؤولية ومخاطر مختلفة. لا تفترض أن وجود خيار مرتبط بتنمية الأموال يعني أنه مناسب لك فورًا أو أنه خالٍ من المخاطر.
إذا ظهرت أمامك مصطلحات مالية لا تفهمها، لا تتجاوزها لمجرد الوصول إلى الشاشة التالية. ابحث عن شرح واضح داخل التطبيق إن كان متاحًا، واقرأ الشروط المرتبطة بالخيار قبل الموافقة. التطبيق يمكن أن يسهل الوصول إلى المعلومات، لكنه لا يعرف دخلك والتزاماتك وقدرتك على تحمل الخسارة بالطريقة التي تعرفها أنت.
قد يخلط بعض المستخدمين أيضًا بين الرصيد المتاح والمال الذي يمكن إنفاقه بلا تفكير. حتى عندما تبدو الشاشة واضحة، تظل لديك فواتير والتزامات وعمليات معلقة ينبغي أخذها في الحسبان. لهذا أستخدم التطبيق كجزء من صورة مالية أوسع، لا كبديل عن مراجعة التزاماتي الفعلية.
ومن المفيد ألا تعتبر كل تنبيه أمرًا عاجلًا. بعض الإشعارات تستحق التصرف، وبعضها مجرد تذكير أو معلومة. إذا فتحت التطبيق كل مرة وأنت تتوقع قرارًا فوريًا، قد تشعر بالضغط. الأفضل أن تخصص وقتًا ثابتًا للمراجعة، وأن تتعامل مع التنبيهات كإشارات تحتاج إلى فهم، لا كأوامر تلقائية.
تجربة الاستخدام مقارنة بالبدائل المعتادة
مقارنة بتطبيق مصرفي تقليدي، يحاول Wio Personal أن يدفعك إلى التفكير في المال كصورة متكاملة، لا كرصيد وحركات فقط. هذا يجعله أكثر فائدة لمن يريد المتابعة واتخاذ قرارات، لكنه قد يجعله أقل مباشرة لمن يريد تنفيذ مهمة واحدة بسرعة. التطبيق البنكي التقليدي قد يفوز في البساطة إذا كانت حاجتك الأساسية هي التحويل أو التحقق من مبلغ محدد.
ومقارنة بتطبيقات الميزانية، تبدو فكرته أقرب إلى إدارة مالية مرتبطة بخدمات مالية فعلية، لا مجرد إدخال يدوي للمصروفات في جداول. هذه ميزة عندما تريد تقليل العمل اليدوي، لكنها تعني أيضًا أنك يجب أن تفهم جيدًا ما الذي تراه وما الذي يعتمد على نشاطك داخل المنصة. تطبيق الميزانية المستقل قد يكون أفضل لمن يريد تحكمًا تفصيليًا في تصنيف كل مصروف، حتى لو تطلب ذلك إدخالًا أكثر.
أما مقارنة بالملاحظات أو الجداول، فالتطبيق أكثر تنظيمًا وأقرب إلى الاستخدام اليومي، لكنه ليس بديلًا عن المرونة الكاملة التي تمنحك إياها ورقة فارغة. إذا كنت تحب تصميم نظامك الخاص بكل تفصيلة، فقد تفضل جدولًا، بينما يناسبك Wio Personal أكثر إذا كنت تريد تجربة جاهزة نسبيًا وتحتاج إلى تقليل الاحتكاك.
هذه المقارنة مهمة لأن أفضل تطبيق مالي ليس بالضرورة الأكثر شمولًا. إذا كان هدفك الوحيد هو كتابة مصروفاتك يدويًا، فالأداة المتخصصة في الميزانية قد تكون أوضح. وإذا كان هدفك هو التعامل مع أموالك من خلال جهة مالية واحدة، فهنا تظهر قوة Wio Personal بصورة أكبر.
ثلاث طرق تجعل استخدامه أكثر فائدة
أول طريقة هي فصل جلسة المراجعة عن جلسة اتخاذ القرار. افتح التطبيق أولًا لتفهم وضعك، ثم امنح نفسك وقتًا قبل اختيار أي منتج أو خيار متعلق بتنمية الأموال. هذا الفصل يقلل القرارات الانفعالية، خصوصًا عندما ترى أموالًا متاحة وتشعر بأن عليك استغلالها فورًا.
الطريقة الثانية هي استخدامه قبل الالتزامات الكبيرة لا بعدها فقط. قبل دفع إيجار أو فاتورة أو شراء مرتفع القيمة، راجع ما إذا كان الدفع سيؤثر في احتياجاتك القريبة. هذه العادة تكشف الفرق بين القدرة على دفع مبلغ الآن والقدرة على الحفاظ على توازن جيد بعد الدفع.
الطريقة الثالثة هي اعتبار التطبيق سجلًا لاتجاهك، لا حكمًا على نجاحك. قد ترى تحسنًا في فترة ثم تراجعًا في أخرى، وهذا طبيعي. لا تغير خطتك بالكامل بسبب يوم واحد. راقب النمط، ثم عدّل سلوكًا محددًا بدل اتخاذ قرارات واسعة لا تستطيع الاستمرار عليها.
ومن التجارب التي أجدها مفيدة أن تفتح التطبيق مع قائمة قصيرة من الأسئلة المكتوبة مسبقًا. مثلًا: ما الذي أحتاجه خلال الأيام المقبلة؟ ما المبلغ الذي يجب ألا ألمسه؟ وما القرار الذي أؤجله حتى أفهمه أكثر؟ هذه الأسئلة تمنعك من التنقل بلا هدف، وتحوّل التطبيق إلى أداة تفكير لا مجرد شاشة متابعة.
ما الذي قد يسبب احتكاكًا أو خيبة أمل؟
الجانب المزعج المحتمل هو أن المستخدم الجديد قد يشعر بأن اتساع الخيارات يفرض عليه تعلم لغة مالية جديدة. حتى لو كانت الواجهة سهلة نسبيًا، فإن فهم معنى كل خيار يحتاج إلى انتباه. لا أعتبر هذا عيبًا قاتلًا، لكنه يعني أن التطبيق ليس لعبة يمكن فهمها بالتجربة العشوائية.
كذلك، لا ينبغي أن تتوقع أن كل احتياجاتك المالية ستختفي بمجرد تثبيته. ستظل بحاجة إلى متابعة التزاماتك، وفهم قراراتك، والتحقق من التفاصيل قبل الموافقة. التطبيق يساعدك على التنظيم، لكنه لا يلغي مسؤولية المستخدم. بالنسبة لي، هذه نقطة إيجابية من ناحية الواقعية، لكنها قد تخيب من يبحث عن حل تلقائي بالكامل.
وقد لا تكون التجربة مثالية لمن يريد أقل عدد ممكن من الخيارات على الشاشة. إذا كنت تفضل واجهة شديدة الاختصار، فربما تحتاج إلى بعض الوقت لتحديد الأقسام التي تهمك وتجاهل الباقي. بعد ذلك تصبح التجربة أكثر هدوءًا، لكن البداية قد تتطلب صبرًا.
كما أن الاعتماد على تطبيق مالي يعني أن جودة التجربة ترتبط بعاداتك الرقمية. هاتف غير محدث، أو جهاز غير محمي، أو مشاركة بيانات الدخول مع شخص آخر، كلها أمور تضعف الفائدة مهما كانت الواجهة جيدة. لذلك أتعامل مع Wio Personal ضمن روتين أمان أساسي، لا كأداة منفصلة عن طريقة استخدام الهاتف.
هل أحتاج إلى خبرة مالية قبل استخدامه؟
لا تحتاج إلى أن تكون خبيرًا ماليًا كي تبدأ، لكنك تحتاج إلى استعداد لقراءة ما يظهر أمامك وعدم الموافقة على شيء لا تفهمه. ابدأ بالوظائف التي تساعدك على الرؤية والمتابعة، ثم انتقل تدريجيًا إلى الخيارات الأكثر ارتباطًا بتنمية الأموال. هذا التدرج يجعل التطبيق أقل intimidating وأكثر فائدة.
إذا كنت مبتدئًا، اجعل هدفك الأول هو بناء عادة مراجعة، لا تحقيق نتيجة مالية كبيرة. افهم أين تقف، ما التزاماتك، وما الذي تريد تغييره. بعد ذلك فقط فكّر في الأدوات الإضافية. بهذه الطريقة، لن تخلط بين استخدام تطبيق جيد وبين امتلاك خطة مالية مكتملة.
وإذا كنت مستخدمًا ذا خبرة، فقد تقدّر سهولة الوصول إلى نظرة أوسع، لكنك قد ترغب في الاحتفاظ بأدوات أخرى للتحليل التفصيلي. أرى أن Wio Personal يمكن أن يكون مركز متابعة يومي، بينما تستخدم جدولًا أو أداة متخصصة عندما تحتاج إلى نمذجة دقيقة أو مقارنة سيناريوهات متعددة.
خطوتي المقترحة بعد نجاح البداية
بعد إكمال الإعداد وفهم وضعك، لا تنتقل مباشرة إلى كل الخيارات. اختر عادة واحدة للأسبوع التالي: مراجعة قصيرة في يوم ثابت، أو متابعة هدف محدد، أو التحقق من أثر قرار مالي واحد. في نهاية الأسبوع، اسأل نفسك هل ساعدتك المعلومات على اتخاذ قرار أفضل. إذا كانت الإجابة نعم، كرر العادة؛ وإذا كانت لا، غيّر السؤال بدل التخلي عن التطبيق فورًا.
أنصح أيضًا بأن تراجع إعداداتك وبياناتك من وقت إلى آخر، خصوصًا إذا تغيرت ظروفك المالية. التطبيق يكون أكثر فائدة عندما تعكس المعلومات داخله واقعك الحالي، لا نسخة قديمة من حياتك. لا تجعل الحماس الأول يتحول إلى اعتماد أعمى؛ المراجعة الدورية جزء من الاستخدام السليم.
بالنسبة إلى التنزيل، Wio Personal مجاني، وتصنيفه PEGI 3، وهو خيار مناسب لمن يريد بدء تجربة مالية رقمية من دون تكلفة شراء للتطبيق. لكن كلمة مجاني لا تعني أن كل قرار داخل التطبيق بلا تبعات مالية؛ لذلك أتعامل مع أي خيار مالي مستقل بقراءة واعية وشروط واضحة.
في النهاية، أرى أن Wio Personal مناسب لمن يريد أن يرى أمواله ويديرها بطريقة أكثر ترابطًا، ويستعد لبناء عادة متابعة بدل الاكتفاء بفتح التطبيق عند الحاجة. قوته في جمع النظرة اليومية مع التفكير في الخطوة التالية، بينما تكمن محدوديته في أنه قد يبدو أوسع من اللازم للمستخدم الذي يريد وظيفة مصرفية واحدة فقط.
إذا بدأت بهدوء، وأكملت الإعداد بعناية، وجعلت أول نجاح لك هو فهم وضعك لا اتخاذ قرار سريع، فستحصل على تجربة أكثر نضجًا وفائدة. أما إذا كنت تبحث عن أداة ميزانية يدوية دقيقة جدًا أو تطبيقًا مصرفيًا مختصرًا للغاية، فقد يكون بديل متخصص أنسب لك. حكمي النهائي أن Wio Personal يستحق التجربة لمن يريد الانتقال من متابعة المال بشكل متقطع إلى التعامل معه كجزء واضح من روتينه اليومي.
أبرز المزايا
- واجهة بسيطة تسهّل متابعة الحسابات والبطاقات من مكان واحد.
- إمكانية تصنيف المصروفات تساعد على فهم العادات المالية.
- تنبيهات المعاملات تجعل اكتشاف العمليات غير المعتادة أسرع.
- دعم الادخار التلقائي يسهّل بناء رصيد تدريجيًا.
- عرض واضح للإنفاق يمنح المستخدم تحكمًا أفضل في ميزانيته.
القيود
- الخدمات المتاحة قد تختلف حسب بلد الإقامة ونوع الحساب.
- قد تستغرق بعض التحويلات أو عمليات التحقق وقتًا أطول من المتوقع.
- يتطلب فتح الحساب تقديم بيانات شخصية وإكمال إجراءات التحقق.
- قد لا تناسب الرسوم بعض المستخدمين عند استخدام خدمات محددة.
- الاعتماد على التطبيق يجعل الوصول إلى الحساب صعبًا عند تعطل الخدمة.
الأسئلة الشائعة
ما هو تطبيق Wio Personal، ولمن يناسب؟
Wio Personal هو تطبيق مصرفي رقمي يتيح إدارة الحسابات والأموال من الهاتف دون الحاجة إلى زيارة فرع تقليدي. من خلاله يمكن للمستخدم متابعة الرصيد، تحويل الأموال، إدارة البطاقات، والاطلاع على العمليات المالية. يناسب الأشخاص الذين يفضلون الخدمات المصرفية السريعة والرقمية، خصوصًا المقيمين في الإمارات، مع ضرورة التأكد من شروط الأهلية وتوفر الخدمة حسب الجنسية ومكان الإقامة.
كيف يمكن فتح حساب في Wio Personal وما المتطلبات اللازمة؟
عادةً يبدأ فتح الحساب من داخل التطبيق عبر إدخال البيانات الشخصية، رقم الهاتف، البريد الإلكتروني، ورفع مستندات التحقق المطلوبة مثل الهوية الإماراتية أو جواز السفر، بحسب حالة المستخدم. قد يطلب التطبيق أيضًا معلومات تتعلق بالإقامة ومصدر الدخل. تتم مراجعة الطلب إلكترونيًا، لذلك ينبغي إدخال البيانات بدقة والتأكد من أن وثائق الهوية سارية وواضحة.
هل يفرض Wio Personal رسومًا على الحساب والتحويلات والبطاقات؟
تختلف الرسوم بحسب نوع الخطة والمنتج المصرفي والعملية التي تنفذها، فقد توجد خطط مجانية وأخرى مدفوعة بمزايا إضافية. كما قد تنطبق رسوم على بعض التحويلات الدولية، أو استخدام أجهزة الصراف، أو خدمات البطاقات، أو تحويل العملات. قبل التسجيل أو تنفيذ أي عملية، يُنصح بمراجعة جدول الرسوم داخل التطبيق والموقع الرسمي، لأن الأسعار والشروط قد تتغير.
هل أموالي وبياناتي آمنة عند استخدام Wio Personal؟
يعتمد التطبيق على وسائل حماية مصرفية رقمية مثل تسجيل الدخول الآمن، التحقق من هوية المستخدم، والتنبيهات المتعلقة بالمعاملات، وقد تتوفر خصائص إضافية مثل المصادقة البيومترية أو تجميد البطاقة من التطبيق. مع ذلك، لا تعتمد على التطبيق وحده؛ استخدم كلمة مرور قوية، فعّل قفل الهاتف، وتجنب الروابط المشبوهة أو مشاركة رموز التحقق مع أي شخص.
هل يمكن استخدام Wio Personal للتحويلات الدولية وإدارة العملات؟
يوفر Wio Personal أدوات لإدارة الأموال والتحويلات، وقد يدعم تحويل العملات أو إرسال الأموال إلى الخارج وفق البلد والعملة ونوع الحساب. قبل اعتماد الخدمة للتحويل الدولي، تحقق من العملات المتاحة، سعر الصرف المستخدم، مدة وصول الحوالة، والرسوم المحتملة. قد تطلب بعض التحويلات معلومات إضافية عن المستفيد أو الغرض من العملية للامتثال للمتطلبات التنظيمية.


